
Actualizat: 1 noiembrie 2026 · Autor: Bogdan Covrescu, evaluator autorizat ANEVAR (EPI)
Raport de evaluare pentru impozitare și, atunci când este nevoie, verificarea geometrică a clădirii existente prin măsurători 3D și topografie.
O hală construită acum 20 de ani poate avea astăzi un mezanin în plus, o extindere, o platformă tehnică sau o compartimentare care nu mai apare în documentele inițiale. La fel se întâmplă cu hotelurile, clinicile, clădirile vechi sau imobilele formate din mai multe corpuri.
În astfel de situații, întrebarea nu mai este doar „cât valorează clădirea?”, ci și dacă documentele pe care se bazează evaluarea descriu corect ceea ce există astăzi în teren. De aici pornim.
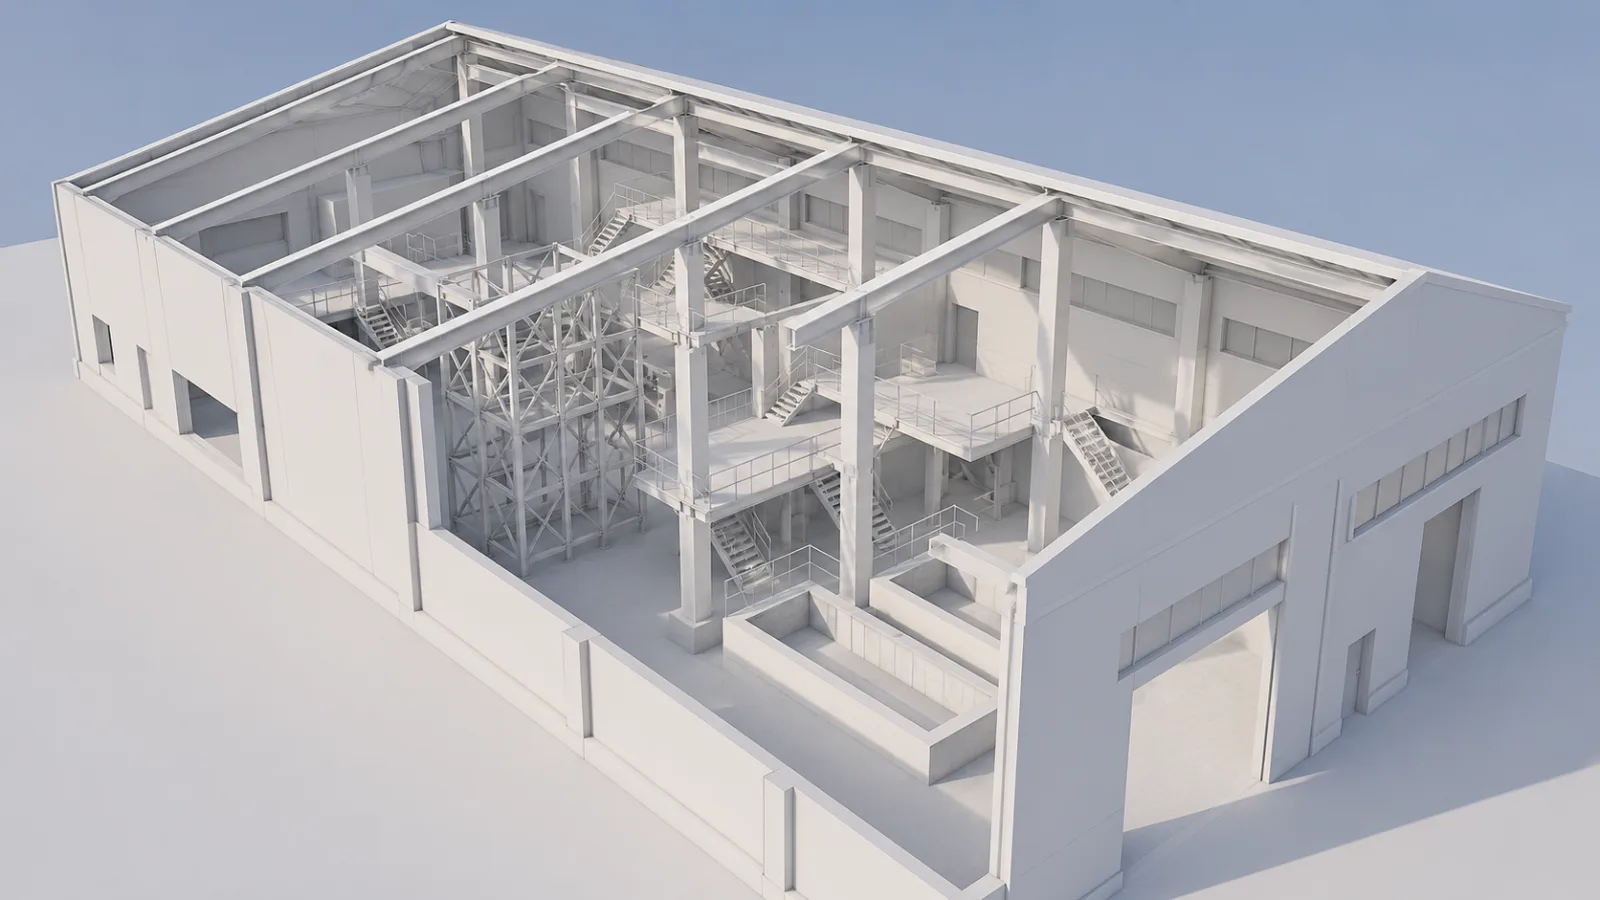
Raportul de evaluare pentru impozitare
Pentru clădirile deținute de persoane juridice, valoarea impozabilă se actualizează, în condițiile Codului fiscal, o dată la 5 ani, pe baza unui raport întocmit de un evaluator autorizat.
Raportul se depune la organul fiscal local până la primul termen de plată din anul de referință. Dacă este depus ulterior, produce efecte începând cu anul fiscal următor.
Codul fiscal prevede și situația în care valoarea nu a fost actualizată în ultimii 5 ani. Cota de 5% nu se aplică însă automat doar pentru că au trecut cei 5 ani: legea prevede și condiția notificării contribuabilului de către organul fiscal competent, notificare care trebuie comunicată până la 31 octombrie pentru impozitul datorat în anul următor.
Legea nr. 239/2025 pregătește un sistem nou de impozitare a clădirilor (e-Proprietate, evaluare în masă). Unele modificări privind clădirile persoanelor juridice sunt prevăzute pentru 1 ianuarie 2027 și pot fi încă modificate. Actualizăm pagina când apar modificări.
Din acest motiv, primul lucru pe care îl verificăm nu este scannerul. Este anul ultimei valori impozabile și situația fiscală a clădirii.
Verifică dacă ai nevoie de un raport nou
Trimite localitatea, tipul clădirii și anul ultimului raport.
Scrie pe WhatsAppCere ofertăCând actele nu mai descriu clădirea
În multe evaluări lucrurile sunt simple: documentele sunt actuale, clădirea corespunde cu ele și nu există niciun motiv pentru o măsurare complexă. Dar nu toate proprietățile sunt așa.
Am întâlnit clădiri extinse în mai multe etape, hale cu platforme și mezanine, corpuri alipite în timp, spații recompartimentate și construcții vechi pentru care documentațiile existente nu mai descriu suficient de bine situația actuală.
Evaluatorul trebuie să urmărească dacă există diferențe între descrierea din documente și ceea ce constată la inspecție. În același timp, calitatea de evaluator nu înseamnă automat și competență în măsurarea suprafețelor. Aici intervine echipa 3D Discovery: măsurăm clădirea, documentăm geometria existentă și comparăm situația din teren cu planurile și documentele disponibile.
Prin simpla măsurare nu modificăm situația juridică a imobilului și nu înlocuim documentația cadastrală. Dacă apar diferențe care trebuie introduse în acte, actualizarea cadastrală este o etapă distinctă. Dar înainte de orice corecție trebuie să știi ce există, de fapt, în clădire.
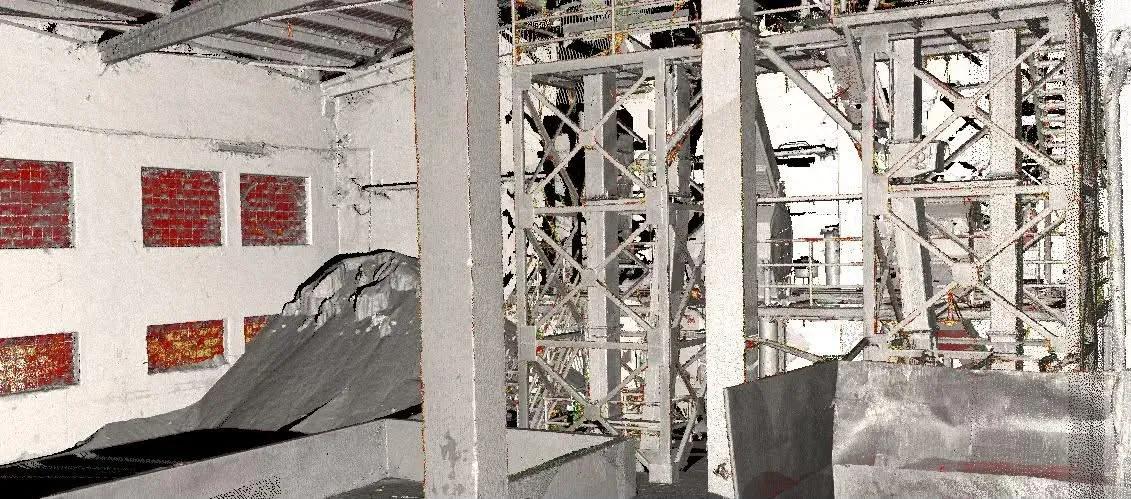
Cum verificăm clădirea
În funcție de dimensiune și complexitate folosim scanare laser 3D, măsurători topografice sau o combinație între ele. Scanarea este utilă mai ales la hale, clădiri cu mai multe niveluri, corpuri conectate, spații tehnice sau geometrii greu de măsurat prin metode clasice.
Rezultatul nu este doar un nor de puncte. Din măsurătoare obținem planuri pe niveluri, suprafețe, secțiuni, înălțimi și geometria necesară pentru compararea cu documentele existente.
- Dacă actele corespund, avem confirmarea de care aveam nevoie.
- Dacă nu corespund, diferența devine vizibilă și poate fi analizată înainte să fie preluată mai departe în evaluare sau în alte documentații.
Evaluare standard sau evaluare cu verificarea clădirii?
| Evaluare standard | Evaluare + verificarea clădirii existente | |
|---|---|---|
| Când | Clădire relativ simplă, documente actualizate, situația constatată la inspecție corespunde cu ele | Există motive reale să credem că documentele nu mai descriu suficient de bine clădirea |
| Exemple | Birouri sau spații comerciale cu acte la zi | Hale extinse sau modificate în timp; hoteluri și clinici recompartimentate; clădiri vechi; corpuri din perioade diferite; mezanine, platforme, anexe; destinații diferite în aceeași clădire; portofolii cu documentație neuniformă |
| Primești | Raport de evaluare pentru impozitare, conform standardelor ANEVAR aplicabile | Raport de evaluare + măsurătoare: planuri, suprafețe, secțiuni, comparația cu documentele |
În a doua variantă, evaluarea și măsurarea sunt două servicii distincte, coordonate plecând de la aceeași clădire și aceeași problemă.
Nu orice diferență de suprafață înseamnă automat o economie de impozit
Valoarea impozabilă a unei clădiri nu rezultă întotdeauna dintr-o formulă simplă de tipul suprafață × valoare pe metru pătrat. Conform GEV 500, pentru clădirile nerezidențiale pot fi aplicate, în funcție de situație și de informațiile disponibile, abordarea prin cost, prin venit sau prin piață. Suprafața este o informație importantă, dar este una dintre datele care intră în evaluare.
De aceea nu promitem că o diferență de X metri pătrați va reduce automat impozitul cu Y lei. Mai întâi verificăm clădirea. După aceea vedem dacă diferența este relevantă pentru evaluare și ce trebuie făcut mai departe.
Calculator orientativ
Cât poate însemna o valoare impozabilă neactualizată?
Din decizia de impunere sau din contabilitate.
Între 0,2% și 1,3% pentru clădiri nerezidențiale. Dacă nu știi, lasă gol (calculăm cu 1%).
Ce poți primi din aceeași măsurătoare
Dacă facem verificarea geometrică a clădirii, informația obținută nu se folosește o singură dată. În funcție de proiect, din aceeași bază măsurată putem realiza:
- planuri pe niveluri;
- suprafețe și compartimentări;
- secțiuni și înălțimi;
- plan topografic;
- nor de puncte;
- documentație pentru actualizarea cadastrală, atunci când este necesară și contractată separat;
- bază geometrică pentru proiectare sau intervenții ulterioare.
Datele pot fi utile și pentru administrarea proprietății, asigurare, contracte de închiriere, audit energetic sau cartea tehnică. Raportul de evaluare are însă întotdeauna scopul pentru care a fost întocmit: pentru bancă, asigurare sau alte scopuri poate fi necesară o evaluare separată.
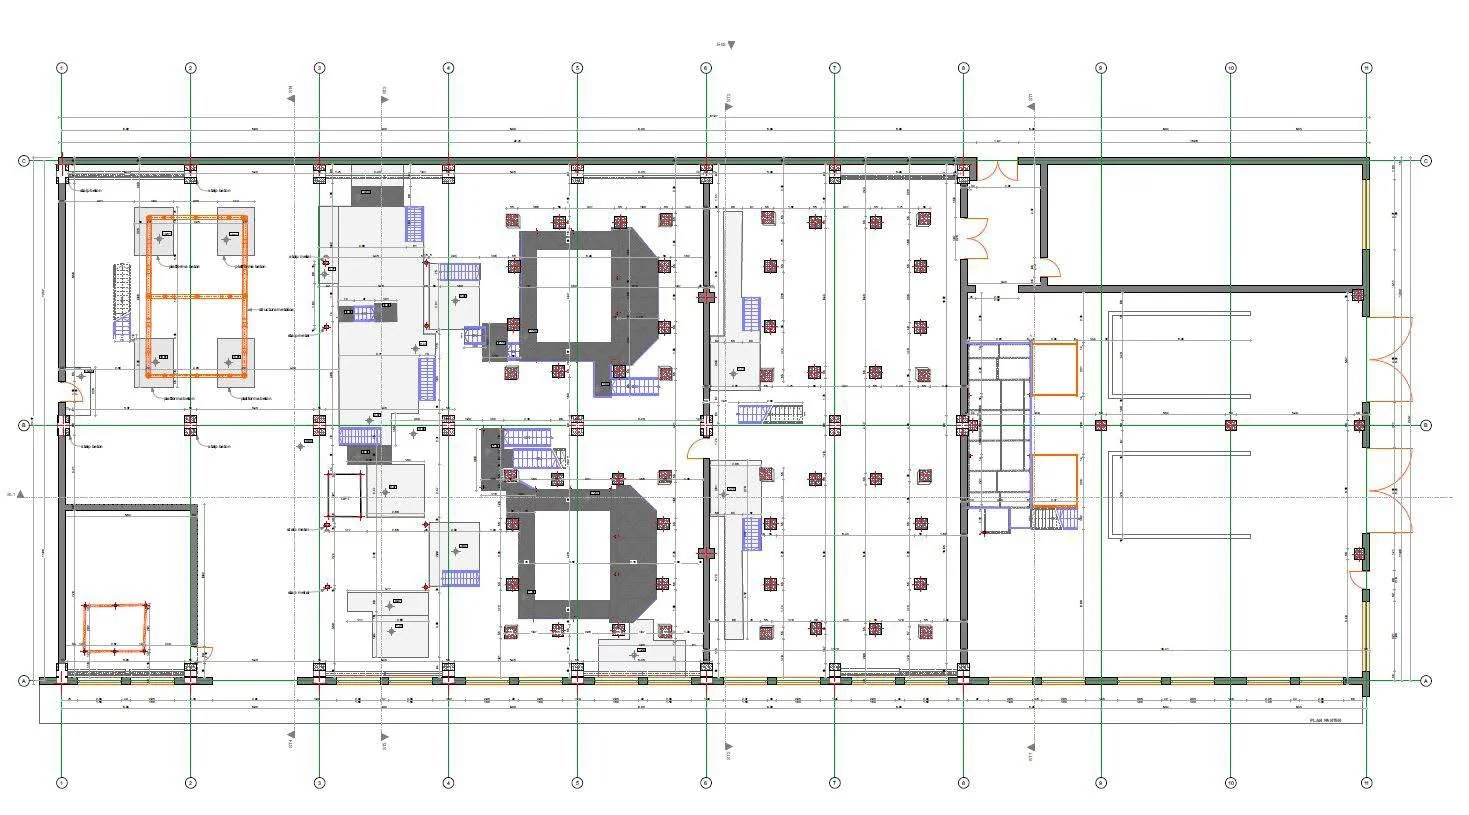
Un exemplu de hală scanată și modelată: Hala industrială din Iași.
Cine întocmește raportul
Raportul de evaluare pentru impozitare este întocmit și semnat de Bogdan Covrescu, evaluator autorizat ANEVAR, specializarea Evaluarea Proprietății Imobiliare (EPI). Evaluările pentru stabilirea valorii impozabile pot fi realizate numai de evaluatori autorizați cu specializarea EPI sau prin membri corporativi ANEVAR, în condițiile prevăzute de ANEVAR.
Măsurătorile, scanarea 3D și documentarea geometrică sunt realizate separat de echipa 3D Discovery, care lucrează cu clădiri existente din 2011. Când sunt necesare ambele servicii, ai un singur punct de contact și știm de la început ce informație trebuie obținută din teren pentru a putea fi folosită corect mai departe.
Ce avem nevoie pentru ofertă
- adresa proprietății;
- tipul clădirii: hală, birouri, hotel, clinică, depozit, clădire mixtă etc.;
- suprafața aproximativă;
- anul ultimei valori impozabile sau al ultimului raport de evaluare;
- extrasul de carte funciară și planurile existente, dacă sunt disponibile;
- o scurtă mențiune dacă au existat extinderi sau modificări ale clădirii.
Dacă documentele sunt suficiente și clădirea nu necesită măsurători suplimentare, îți spunem asta. Nu recomandăm scanarea 3D acolo unde nu aduce informație utilă.
Nu știi dacă documentele mai corespund cu clădirea?
Trimite-ne actele existente și câteva informații despre proprietate. Verificăm mai întâi dacă este nevoie doar de evaluare sau dacă are sens să măsurăm și situația din teren.
Scrie pe WhatsAppCere ofertăÎntrebări frecvente
La cât timp se actualizează valoarea impozabilă a clădirilor persoanelor juridice?
În regimul actual, o dată la 5 ani, pe baza unui raport de evaluare întocmit de un evaluator autorizat, conform standardelor aplicabile.
Se aplică automat cota de 5% dacă au trecut 5 ani?
Nu. Art. 460 din Codul fiscal prevede și condiția notificării contribuabilului de către organul fiscal competent. Pentru impozitul anului următor, notificarea trebuie comunicată până la 31 octombrie.
Până când se depune raportul?
La organul fiscal local, până la primul termen de plată din anul de referință. Dacă este depus ulterior, produce efecte de la 1 ianuarie al anului fiscal următor.
Este obligatorie scanarea 3D?
Nu. Pentru multe clădiri nu este necesară. O recomandăm când există motive să credem că situația din teren diferă de documentația existentă sau când geometria clădirii este suficient de complexă încât o verificare detaliată aduce informație utilă.
Când este utilă scanarea 3D într-o evaluare pentru impozit?
Când actele și situația din teren pot diferi: hale extinse în timp, mezanine sau platforme adăugate, clădiri vechi, corpuri construite în perioade diferite sau spații recompartimentate.
Scanarea 3D înlocuiește cadastrul?
Nu. Scanarea și măsurătorile documentează situația existentă. Dacă diferențele trebuie introduse în documentele juridice sau cadastrale, actualizarea se face prin procedurile specifice.
Dacă suprafața măsurată diferă de cea din acte, care se folosește în evaluare?
Nu există un răspuns unic. Standardele de evaluare prevăd cum se tratează neconcordanțele dintre suprafața măsurată și documentele proprietății, în funcție de documentele disponibile și de situația concretă. Diferența trebuie identificată și tratată explicit, nu ignorată.
Pot folosi același raport pentru bancă sau asigurare?
Nu automat. Raportul este întocmit pentru un scop declarat. Măsurătorile și documentația geometrică pot fi însă reutilizate într-un proiect ulterior.
Surse și bază de lucru: Legea nr. 227/2015 privind Codul fiscal, art. 460; Standardele de evaluare a bunurilor ANEVAR, ediția 2025; GEV 500 – Estimarea valorii impozabile a clădirilor. Informațiile de pe această pagină au caracter general și nu înlocuiesc consultanța fiscală sau juridică aplicată unei situații concrete.