
La începutul lunii noiembrie a apărut o noutate pentru proprietarii care intră în zona așa-numitei „taxe pe lux”. ANAF a publicat Ordinul nr. 1.444/2026, prin care stabilește procedura de urmat atunci când o persoană avea obligația să depună Formularul 216 și nu a făcut-o.
Taxa nu este nouă. Noutatea este că ANAF are acum o procedură clară pentru stabilirea ei din oficiu. Dacă proprietarul este notificat, are 20 de zile pentru depunerea declarației. Dacă apreciază că nu avea obligația să o depună, notificarea prevede și posibilitatea unei audieri, în termen de 7 zile.
De unde vine valoarea de 2,5 milioane de lei?
Aici cred că apare cea mai frecventă confuzie. În cazul unei clădiri rezidențiale nu discutăm despre prețul cu care proprietarul crede că poate vinde casa și nici despre valoarea de piață dintr-un anunț imobiliar.
Pentru acest impozit contează valoarea impozabilă a clădirii comunicată de organul fiscal local. Persoanele fizice intră sub incidența impozitului special atunci când, la 31 decembrie a anului anterior, dețin o clădire rezidențială a cărei valoare impozabilă depășește 2.500.000 lei.
Pentru 2026, impozitul este de 0,9%, aplicat diferenței dintre valoarea impozabilă și pragul de 2.500.000 lei.
Exemplu: dacă valoarea impozabilă comunicată este de 2.700.000 lei, impozitul special se aplică diferenței de 200.000 lei, nu întregii valori a clădirii. La 0,9%, asta înseamnă 1.800 lei.
Pentru clădirile deținute de firme, valoarea impozabilă se stabilește altfel, prin actualizare periodică pe baza unui raport de evaluare. E un subiect separat, pe care îl explicăm în pagina despre evaluarea clădirilor pentru impozit.
Unde intră suprafața clădirii?
Valoarea impozabilă a unei clădiri rezidențiale este legată și de suprafața construită desfășurată și de caracteristicile clădirii prevăzute de Codul fiscal. Aici lucrurile devin interesante pentru clădirile care au trecut prin modificări.
O casă construită acum 20 sau 30 de ani poate să nu mai arate exact cum apărea în documentația inițială. Poate exista o extindere. O mansardă amenajată ulterior. Un corp adăugat. O terasă închisă. Sau pur și simplu suprafețe diferite în documente întocmite în perioade diferite.
Noi întâlnim destul de des situații în care planurile vechi, documentația cadastrală și ceea ce găsim în teren nu spun exact aceeași poveste. Asta nu înseamnă automat că valoarea fiscală este greșită. Înseamnă doar că merită să înțelegi de unde apare diferența.
Ce faci dacă suprafața din acte nu pare să corespundă?
În primul rând verifici documentele existente. Actul de proprietate, cadastrul, evidența fiscală și documentele privind eventualele modificări ale construcției trebuie comparate.
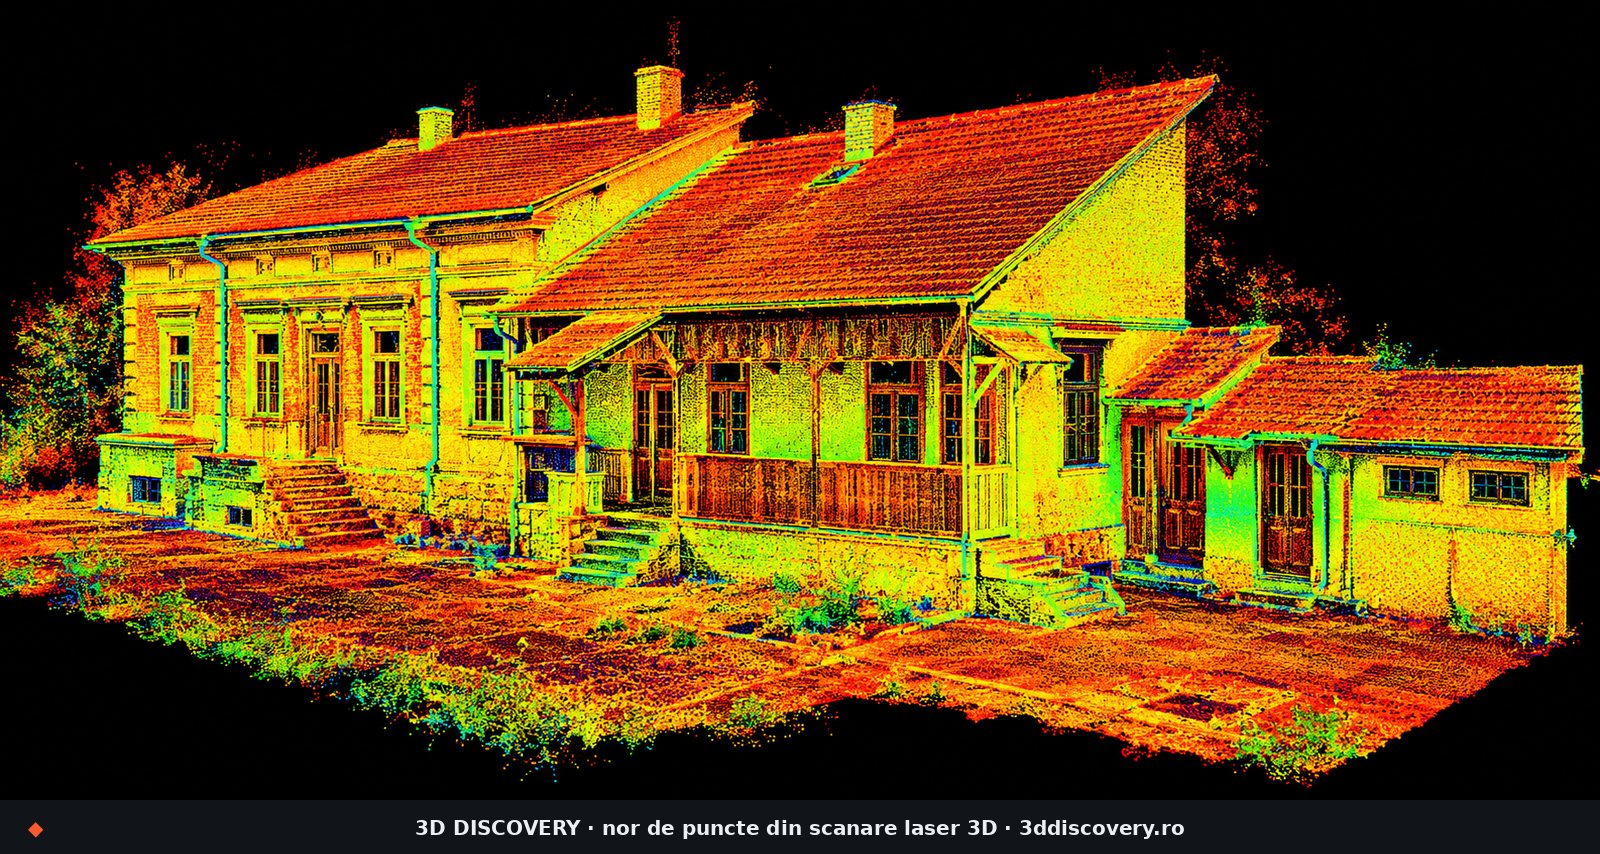
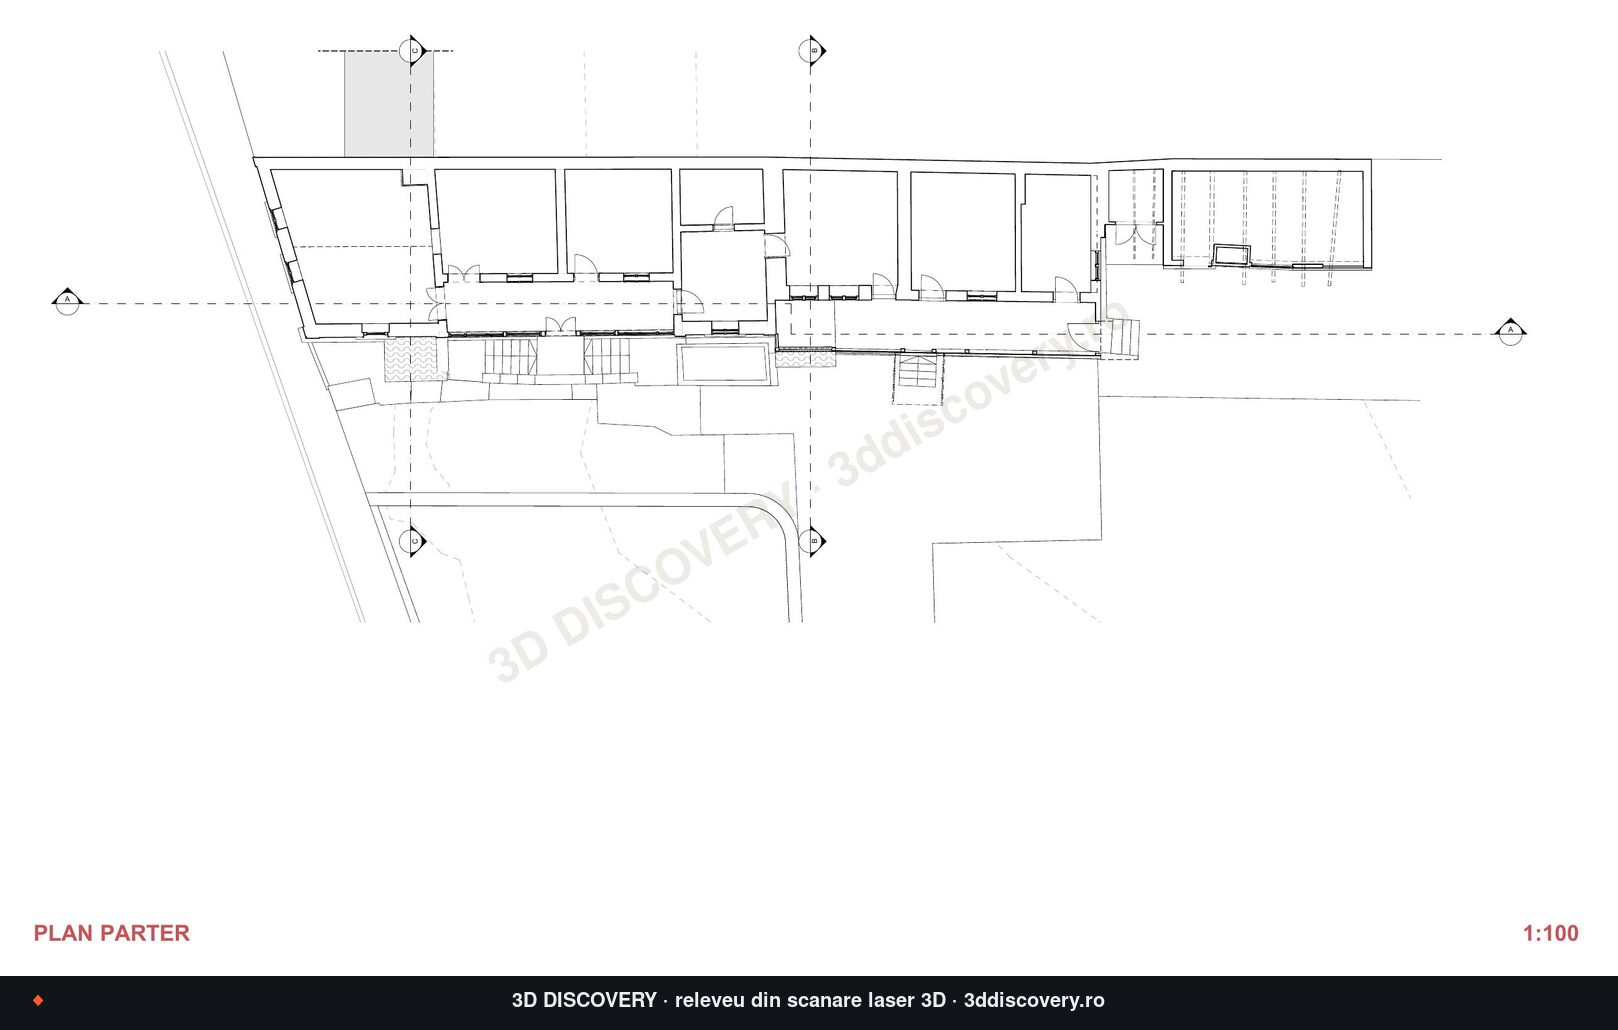
Dacă apar diferențe și nu mai este clar ce există în realitate, atunci are sens să măsori clădirea. În cazul clădirilor mai complexe folosim scanarea laser 3D și măsurătorile topografice. Putem înregistra geometria actuală a construcției și putem genera din aceeași măsurătoare planuri, secțiuni și suprafețe.
Scanarea nu schimbă însă cadastrul și nici valoarea din evidența fiscală. Ea răspunde la o întrebare mult mai simplă: ce există astăzi în teren și cât măsoară?
De aici se poate vedea dacă diferența vine din geometria clădirii, din documente sau dacă sunt necesari alți pași împreună cu specialiștii potriviți.
Ce schimbă Ordinul ANAF nr. 1.444/2026
Până acum obligația de declarare exista deja. Ordinul publicat pe 2 noiembrie 2026 introduce procedura prin care ANAF poate interveni atunci când Formularul 216 nu a fost depus.
Pe scurt, ANAF identifică persoanele care ar fi trebuit să declare impozitul, transmite notificarea și acordă termenul pentru depunerea declarației. Dacă declarația nu este depusă, obligația fiscală poate fi stabilită din oficiu.
Asta face ca verificarea informațiilor existente despre proprietate să devină mai importantă, mai ales pentru clădirile aflate în apropierea pragului de 2,5 milioane lei.
Dacă locuința este aproape de prag?
Nu cred că soluția este să începi direct cu o măsurătoare. Mai întâi trebuie văzută valoarea impozabilă comunicată de administrația locală și documentele pe baza cărora este descrisă clădirea.
Dacă suprafețele sunt clare și situația din teren nu s-a schimbat, lucrurile pot rămâne foarte simple. Dacă însă proprietatea a fost modificată în timp sau apar suprafețe diferite în documente, atunci verificarea situației reale poate elimina o parte din necunoscute.
Pentru noi aceasta este și logica unui releveu bun. Nu măsurăm o clădire ca să obținem o anumită valoare fiscală. O măsurăm ca să știm ce există în realitate.
Întrebări frecvente
Ce este „taxa pe lux” pentru locuințe?
Denumirea folosită în mod curent este „taxa pe lux”, însă în Codul fiscal apare ca impozit special pe bunurile imobile și mobile de valoare mare. Pentru clădirile rezidențiale, sunt vizate persoanele fizice care dețin clădiri cu valoare impozabilă de peste 2.500.000 lei.
Se aplică 0,9% la întreaga valoare a casei?
Nu. Cota de 0,9% se aplică diferenței dintre valoarea impozabilă comunicată de organul fiscal local și plafonul de 2.500.000 lei.
Este valoarea impozabilă aceeași cu valoarea de piață?
Nu. Pentru acest impozit este folosită valoarea impozabilă comunicată de organul fiscal local.
Scanarea 3D poate modifica valoarea impozabilă?
Nu. Scanarea 3D poate arăta geometria și suprafețele reale ale clădirii. Eventualele modificări ale documentațiilor cadastrale sau fiscale se fac ulterior, prin procedurile și specialiștii competenți.
Ce fac dacă suprafața din acte este diferită de cea a clădirii?
Mai întâi trebuie stabilit de unde provine diferența. Dacă documentele nu sunt suficiente, un releveu sau o măsurătoare a situației existente poate arăta exact geometria clădirii de astăzi.
Concluzie
Ordinul ANAF nr. 1.444/2026 nu introduce o taxă nouă și nici o metodă nouă de evaluare a caselor. Introduce însă o procedură clară prin care ANAF poate stabili din oficiu impozitul atunci când Formularul 216 nu este depus.
Pentru proprietarii unor case aflate în apropierea pragului de 2.500.000 lei, întrebarea utilă este destul de simplă: valoarea și suprafața din evidențe descriu corect clădirea pe care o am astăzi?
Dacă există diferențe între documente sau clădirea a fost modificată în timp, putem verifica situația existentă prin releveu, scanare 3D și măsurători topografice și putem livra informația tehnică necesară pentru pașii următori.
Discută cu noi situația clădirii tale →
3D Discovery — One Scan. One Truth.
- Ordinul președintelui ANAF nr. 1.444/2026 privind stabilirea din oficiu a impozitului special pe bunurile imobile și mobile de valoare mare, Monitorul Oficial, Partea I, nr. 918 din 2 noiembrie 2026.
- Legea nr. 227/2015 privind Codul fiscal, Titlul X¹ „Impozitul special pe bunurile imobile și mobile de valoare mare”, art. 500¹–500³.
- Legea nr. 239/2025, care a stabilit cota de 0,9%.
- Formularul 216 și instrucțiunile de completare, aprobate prin Ordinul ANAF nr. 3.738/2024, cu modificările ulterioare. Broșura ANAF privind impozitul special.
Material informativ actualizat la 4 noiembrie 2026. Nu reprezintă consultanță fiscală, juridică sau cadastrală.